一、市场概况
2017年11月,长租公寓市场延续了年内的火热态势,政策端、资本端与运营端均呈现出积极变化。在“房住不炒”和“租购并举”的宏观定调下,长租公寓作为解决大城市住房问题的重要途径,获得了从中央到地方的多重政策支持。本月,多部委联合发文推动住房租赁市场发展,各地细则陆续出台,行业规范化进程加快。与此房企、中介、创业系及金融机构纷纷加码布局,融资事件频繁,市场集中度进一步提升。
二、政策动态
- 中央层面:11月,国土资源部、住房城乡建设部等部委继续释放政策红利。国土资源部明确表示将Multi-Purpose用地(混合用地)纳入试点范围,允许增加租赁住房用地供应;住房城乡建设部联合多部门开展住房租赁试点城市中期评估,督促各试点城市加快培育和发展住房租赁市场。证监会提出将积极支持符合条件的住房租赁企业发行债券、不动产证券化产品,拓宽融资渠道。
- 地方层面:本月,北京、上海、广州、深圳、成都、武汉、杭州等热点城市密集出台租赁新政。北京发布《关于进一步加强利用集体土地建设租赁住房工作的有关意见》,计划未来五年供应1000公顷集体土地建设租赁住房;上海推出首块租赁住房用地并明确“只租不售”模式;广州发布《广州市房屋租赁合同网上备案规则》,推行租赁合同网上备案;成都出台《关于加快发展和规范管理我市住房租赁市场的意见》,从供给、需求、监管等多维度提出具体措施。各地政策聚焦于增加租赁土地供应、规范租赁市场秩序、保障租户权益等方面。
三、市场供给与需求
- 供给端:本月,长租公寓房源供给继续增长。标杆房企如万科(泊寓)、龙湖(冠寓)、旭辉(领寓)等加速扩张,新开门店数量环比上升;中介系如链家(自如)、我爱我家(相寓)凭借房源优势保持较高出租率;创业系品牌如魔方生活服务集团、YOU+国际青年社区等通过轻资产模式加快网点布局。从产品类型看,集中式公寓因便于统一管理、社交属性强而受到资本青睐,分散式公寓则凭借房源获取灵活、覆盖区域广占据较大市场份额。
- 需求端:11月为传统租赁淡季,但受毕业季滞后效应及城市更新带来的拆迁过渡需求影响,部分一二线城市租赁需求仍较为旺盛。租客群体以25-35岁青年白领为主,对房屋品质、交通便利性、社区服务的要求持续提升。租金方面,据市场机构监测,11月重点城市长租公寓租金水平总体平稳,环比涨幅收窄,北京、上海、深圳租金绝对值仍居全国前列,但同比涨幅有所回落,反映出供应增加对租金上涨的平抑作用。
四、资本与融资
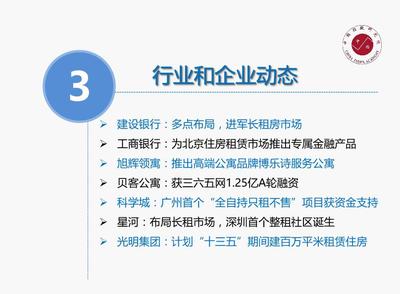
11月,长租公寓领域融资活动保持活跃。创业系品牌中,魔方生活服务集团宣布完成数亿元C轮融资,由多家知名机构联合投资;集中式公寓品牌V领地获得数千万美元B轮融资。房企系方面,龙湖集团批准发行不超过50亿元住房租赁专项公司债券,成为首家获批发行住房租赁专项债的房企;保利地产发行国内首单央企租赁住房REITs,产品规模50亿元。银行与长租公寓企业合作加深,建设银行、中信银行等推出面向长租公寓的信贷产品及综合金融服务方案,助力企业盘活存量资产。资本市场对长租公寓行业的关注度持续升温,但同时也对企业的盈利模式和运营能力提出更高要求。
五、企业动态与竞争格局
本月,长租公寓行业竞争格局进一步分化。房企系凭借资金和土地资源优势,在重资产模式上稳步推进,并通过自持、合作等方式扩大规模;中介系依托线下门店和客源基础,持续深耕分散式租赁,并加强IT系统建设以提升运营效率;创业系则在细分市场寻求突破,如女性公寓、宠物友好公寓、蓝领公寓等主题产品涌现。值得关注的是,部分企业开始探索社区商业、增值服务等多元化收入来源,以提升单店盈利水平。与此行业整合初见端倪,一些小规模、运营能力不足的品牌面临被并购或退出压力。
六、存在问题和建议
当前长租公寓市场仍面临一些挑战:一是部分城市租赁用地供应虽增加,但项目落地周期较长,短期内房源供给增量有限;二是行业标准尚未统一,部分分散式公寓存在装修质量参差不齐、消防安全隐患等问题;三是租金回报率偏低,企业盈利压力较大,尤其在重资产模式下资金沉淀严重;四是租客权益保障体系尚不完善,租赁关系稳定性有待提升。建议:加快制定长租公寓行业标准,强化装修、消防、卫生等环节监管;鼓励金融机构创新租赁信贷和REITs产品,降低企业融资成本;支持企业通过精细化运营和增值服务提升盈利能力;完善租户信用体系和租赁纠纷调解机制,营造健康有序的市场环境。
七、趋势展望
在政策持续支持和市场需求驱动下,长租公寓行业将保持快速发展。预计2018年,更多城市将出台租赁用地供应计划,集体土地建设租赁住房试点范围有望扩大;房企系和中介系头部企业规模将持续扩张,行业集中度进一步提升;REITs等金融创新工具有望取得突破,为长租公寓提供退出通道;随着竞争加剧,运营能力和服务品质将成为企业脱颖而出的关键。总体上,长租公寓市场正从粗放式增长向精细化运营转变,行业生态将逐步完善。